
本記事にはプロモーションが含まれています
「残クレでアルファードは分不相応?」「月額は払えても、満期や返却時に困らない?」——そんな不安を感じていませんか。
SNSの「残クレアルファード=貧乏人」という言葉は、契約方法より人を決めつける煽りです。ただし、月額だけを見て総支払額・最終回・返却条件を確認せずに契約するのは、本当に危険です。
柏市の整備工場で20年以上、販売と整備の現場に立ってきた整備士のMatです。この記事では、残クレの仕組みを整理し、アルファードを無理なく選べる人と、契約を見送るべき人の境目を具体的に解説します。
先に結論です。判断基準は年収だけではありません。総支払額・維持費・満期の選択・返却条件・途中解約を確認し、家計に余白が残るなら、残クレは合理的な選択肢になります。
柏市の整備工場で20年以上、販売と整備の現場に立っているMatです。今日は「残クレアルファード=貧乏人」問題に、現場の人間として正面から答えます。ネットの煽りではなく、実際にお客さんと契約して、その後の車も見続けている立場からの本音です。
(※この記事の内容は、姉妹車のヴェルファイアで残クレを検討している方にもそのまま当てはまります。仕組み・煽りの構造・注意点はアルファードと共通です。)
結論|残クレは「貧乏人の買い方」ではない。月額ではなく出口まで設計できるかで決まる
残クレは、車両価格の一部を最終回の残価として据え置き、残りを分割して払うクレジットです。月々の負担を抑えやすい一方、返却・乗り換え・買い取りのどれを選ぶかで最終的な負担が変わります。
トヨタ公式も、残価・契約期間は車種や販売店で異なり、返却時の残価保証は走行距離や車両状態などの条件を満たす場合に限ると案内しています。買い取りを選ぶ場合、一般的なクレジットより支払合計額が大きくなることもあります。
契約前に確認する5項目
- 金利・残価を含む総支払額
- 税金・保険・燃料・駐車場を含む月間負担
- 満期に返却・乗り換え・買い取りのどれを選ぶか
- 走行距離・損傷・改造などの返却条件
- 途中解約と最終回支払いの条件
この5項目を数字で説明できないまま契約するなら、いったん持ち帰るのが正解です。反対に、出口まで設計できて家計に余白が残るなら、他人の煽りを気にする必要はありません。
「残クレアルファード=貧乏人」と言われる3つの理由と、現場が見る本当のオーナー像
この煽りが生まれた理由は3つあります。いずれも仕組みへの批判ではなく、感情的な反応です。
理由①:月々数万円で高級ミニバンに手が届くから反感を買いやすい
アルファードは新車500万〜800万円超の高級ミニバンです。本来なら買える層が限られる車です。
残クレを使えば月々数万円から乗れます。この「手が届くようになった」こと自体が反感の対象になります。
現金や堅実な貯金で車を買う人から見ると「収入に見合わない車」に映るためです。
理由②:アルファードの威圧的な外見イメージが先行しているだけ
威圧感のあるデザインから「無理して買ってオラついている」というステレオタイプが増幅されやすい車種です。
実際のオーナーの大半は普通のファミリー層です。仕事で使う人も多く含まれます。イメージだけが先行しているのが実情です。
理由③:「車は現金で買うもの」という日本的な価値観が根っこにある
「車は現金で買うもの」「ローンでドヤ顔するな」という昔ながらの価値観も背景にあります。
つまりこの煽りは、残クレという仕組みへの批判ではありません。「分不相応に見える人」への感情的な反応です。振り回される必要はありません。ただし、実際に危ない買い方をしている人がいるのも事実です。そこをこれから説明します。
現場の実感では見栄で買う人より計画的なファミリー層が大半

実際のところ、残クレでアルファード買う人ってどんな人なんですか?
現場の実感では、ごく普通のファミリー層が中心です。子供の送迎やレジャーで広い車が必要で、月々の支払いを計算した上で選んでいます。「見栄で無理してる人」より「家族のために計画的に選んでる人」が圧倒的に多いです。
手元にお金がある人が、あえて残クレを選ぶケースもあります。現金を車に使わず、手元に残しておきたいという考え方です。
「残クレ=お金がない人」というのは、現場感覚としても正確ではありません。
アルファードの残クレは年収だけで判断しない。維持費込みの月間負担で決める
「年収○万円なら買える」という一律の線引きはできません。同じ年収でも、家賃・教育費・他の借入・駐車場代・頭金によって家計の余白がまったく違うからです。
残クレで月額が下がるのは、残価を最終回に据え置くため
残クレは、将来の車両価値として設定した残価を最終回に据え置き、それ以外を分割で払う仕組みです。月額が安く見えるのは値引きではなく、支払いの一部を後ろへ置いているためです。
比較するときは「月々いくら」ではなく、頭金・ボーナス払い・最終回・分割払手数料を含む総支払額を見てください。
頭金0円でも即危険ではない。ただし手元資金と月負担を同時に確認する
頭金を入れれば月額は下がりますが、生活防衛資金も減ります。頭金0円なら現金は残せますが、毎月の支払いと利息負担は重くなります。どちらが正解かではなく、契約後も急な修理・医療費・収入減に対応できる現金が残るかで判断します。
販売店では「車の支払い」と「維持費」を分けて見積もる
残クレの月額に加え、任意保険、自動車税、燃料、駐車場、車検・タイヤの積み立てまで月額換算してください。その合計を払っても毎月貯蓄できるかが、無理のない契約かどうかの基準です。
残クレ月額+保険+税金積立+燃料+駐車場+整備積立=実際の月間負担
具体的な金利・残価・支払回数は販売店や契約時期で変わります。必ず同じ条件で、残クレ・通常ローン・現金購入の見積もりを並べてください。
残クレアルファードで「貧乏コース」に落ちる5つの危険パターン
ここからが本題です。残クレで本当に苦しくなる人には、ハッキリした共通点が5つあります。
危険パターン①:月々の数字だけ見て総額と実質の維持費を見ずに契約する
月々4万円台という数字だけ見て契約する人がいます。しかしこの数字の裏には落とし穴があります。
最終回に残価(数百万円)が残っており、金利は残価部分にもかかっています。さらに次の維持費が別にかかります。
- 任意保険料
- 自動車税
- ガソリン代
- 駐車場代
- 車検費用の積み立て
これらを合計すると、月3〜5万円が別にかかるのが実情です。「月々4万円」のつもりが、実質の月負担は10万円近くになります。この実態を見ずに契約した人が、後から苦しくなります。
危険パターン②:満期に返却・乗り換え・買取のどれを選ぶか決めずに契約する
残クレの満期には「返却」「乗り換え」「残価を払って買い取る」の3択があります。
これを契約時に考えていないと、満期が来てから「残価300万円なんて払えない」「返却したいけど傷の精算が…」と詰みます。
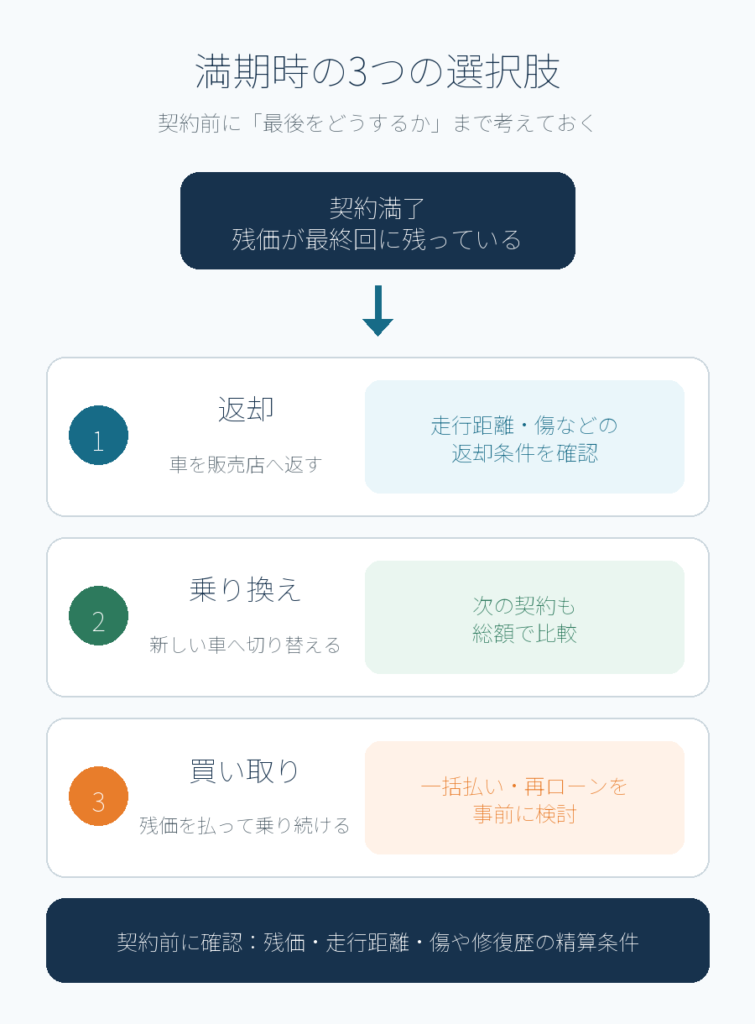
契約するときに「5年後どうするか」まで決めておいてください。これだけで残クレの失敗はほぼ防げます。「そのとき考える」が一番危ないんです。
危険パターン③:走行距離や車の使い方の想定が実態と合っていない
アルファードはファミリー用途が多い車です。送迎やレジャーで走行距離は伸び、子供が乗れば車内も汚れます。小キズも増えます。
残クレは返却時の条件(走行距離制限・車の状態)があります。使い方を想定せずに契約すると、条件とのギャップが生まれます。
年間走行距離は必ず実態に合わせて設定してください。
危険パターン④:途中解約したくなった場合の違約金を確認していない
残クレは中途解約すると、残りの支払いを一括請求されたり、違約金が発生したりする契約が一般的です。
契約途中に手放したくなる主な理由は、次のようなケースです。
- 転勤で車が不要になった
- 収入が減り支払いが厳しくなった
- 別の車に乗り換えたくなった
しかし残クレは基本的に中途解約を前提にしていません。途中解約の条件は契約書ごとに異なります。契約前に必ずディーラーへ確認し、書面で条件を残しておいてください。
「とりあえず契約」が一番危険。解約条件は契約前に確認を。
危険パターン⑤:審査基準を知らずに他社と併願せず一発勝負で申し込む
残クレは信販会社の与信審査があります。主に見られる項目は次の4つです。
- 年収
- 勤続年数
- 他の借入状況
- 信用情報
審査に通らないケースは珍しくありません。特に他のローンやカードローンの残債が多いと、希望額まで通らないことがあります。
1社の審査結果だけで諦める必要はありません。条件は信販会社によって異なるため、複数の選択肢を比較する姿勢が結果的に無理のない契約につながります。
1社で諦めず、複数比較が結果的に安全です。
審査だけ先に確認できます
仮審査は無料・契約するかは結果を見て判断
残クレは何年がいい?選べる契約期間を月額・総額・返却リスクで比較する
契約期間は販売店や商品によって異なります。選べる場合は、月額の安さだけでなく、分割払手数料・満期までの走行距離・車の傷み方まで含めて比較してください。
| 考え方 | 短めの契約 | 標準的な契約 | 長めの契約 |
|---|---|---|---|
| 月々の支払い | 高くなりやすい | 中間 | 低く見えやすい |
| 支払期間 | 短い | 中間 | 長い |
| 走行距離・傷のズレ | 比較的小さい | 使い方次第 | 大きくなりやすい |
| 向く人 | 早めに乗り換えたい | 家族計画と合わせたい | 月額を抑えたいが長期保有を見通せる |
迷ったら、最初に年数を決めるのではなく「年間走行距離」「何年後に乗り換えるか」「満期に買い取る可能性」を販売店へ伝え、複数期間の総支払額を出してもらいましょう。
残価保証は条件付き。返却前に走行距離・損傷・修復歴・改造を確認する
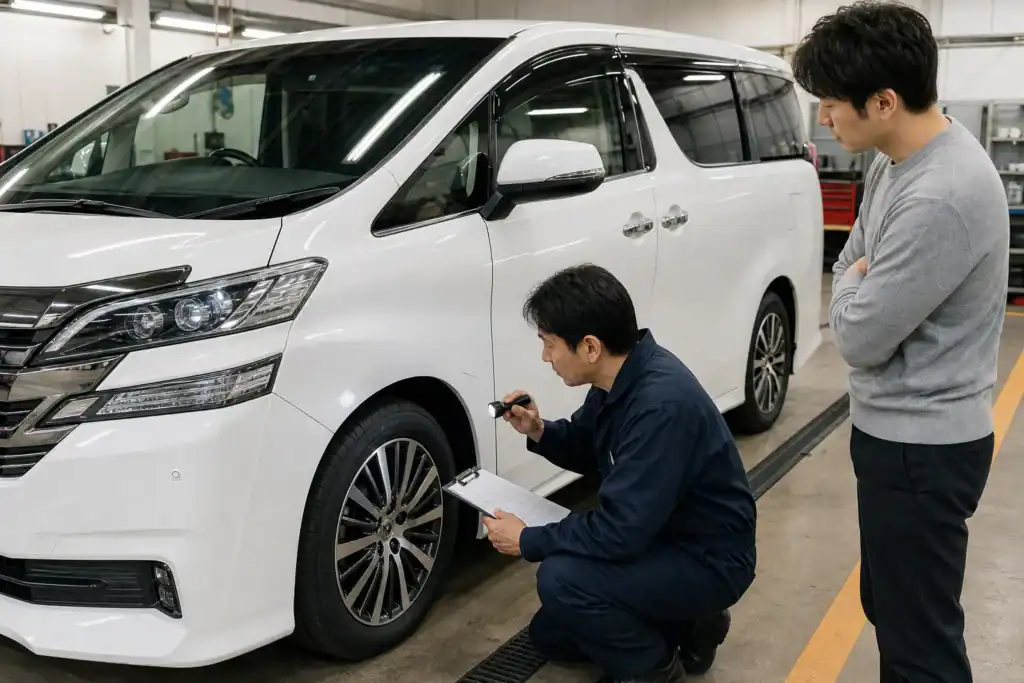
ここは特に重要です。トヨタの残クレには販売店による残価保証があります。市場が変動しても設定した残価が保証される、心強い仕組みです。
ただし「条件を満たす場合に限り」という前提があります。
残価保証の条件は販売店ごとに確認し、契約書へ残す
条件は主に3つです。
- 内外装の状態が規定の基準を満たしていること
- 各店舗の定める走行距離を超えていないこと
- 事故による修復歴がないこと(残価を保証していない販売店も一部あります)
ネットで見る「返却時に高額請求された」という話は、だいたいこの条件を大きく外しているケースです。
条件を満たしていれば最終回支払いが原則不要になる一方、規定外なら車両状態や走行距離に応じた精算金が発生します。基準と精算方法は契約前に書面で確認してください。
残価そのものが業者オークションの相場で決まる仕組みを理解しておく
「残価」という数字がどう決まっているか、知らない方も多いはずです。実は査定額と同じで、業者オークションの相場が基準になっています。

▶ あなたの車の値段はどこで決まる?中古車流通の中心「オークション」の話|整備士が解説
事故で修復歴がつくと残価を下回るリスクがあります。詳しくはこちらの記事で解説しています。
精算・審査が不安なら、残クレ以外の支払い方も同じ条件で比較する
ここまで読んで、「理屈はわかった。でも満期の精算や審査が、やっぱり怖い」という方もいるはずです。
その感覚は間違っていません。残クレの精算リスクは、どれだけ理解していてもゼロにはならないからです。
その場合は、通常ローンやカーリースも候補に入れ、総額・中途解約・走行距離・満了時の扱いを同じ表で比べてください。
月額定額を重視するならカーリース「オリコで乗ーる」も比較候補
この記事の読者に一番合っていると思うのは「オリコで乗ーる」というカーリースです。理由はシンプルで、残クレとは費用の含まれ方や満了時の選択肢が異なり、比較材料になるからです。
(※「カーリースにもデメリットはあるんじゃないの?」と気になる方は、カーリースがデメリットだらけと言われる理由で正直に整理しているので、あわせて読んでみてください。)
オリコで乗ーるが残クレの不安に効く理由
- 残価保証オプションがある(業界初) → 契約終了時の精算不安、この記事で一番話してきた問題への直接の答えです
- 「途中でかえせる」or「最後にもらえる」を選べる → 「満期にどうするか」を契約時に設計できます。危険パターン②を最初から回避できます
- 国産・輸入車 約300車種 → もちろんアルファードも選べます
- 頭金0円・ボーナス払いなし、車検や保険もコミコミの月額定額 → 「月々の支払い+維持費で実質10万円」問題が起きにくくなります
月間走行距離も250km〜3,000kmで選べます。危険パターン③(走行距離のミスマッチ)にも対応できます。
審査に不安がある方は、残クレの本申込前に仮審査だけ試すという使い方もできます。結果次第で比較材料になります。
※月額・審査条件・キャンペーン内容は変動するため、必ず公式サイトで最新情報を確認してください。
あなたの条件なら月々いくら?
無料仮審査・契約は結果を確認してから
申込は無料の仮審査からです。契約するかどうかは審査結果と月額を見てから決められます。
保険までコミコミで固定したいならKINTOという選択肢もある
事故したときの保険等級の変動まで気になる方は、保険込み・等級なしのKINTOという選択肢もあります。
残クレ・オリコで乗ーるとの違いは、こちらの記事で詳しく比較しています。
残クレアルファードのよくある疑問
Q. 頭金なしの残クレは危険?
頭金0円自体は危険ではありません。危険なのは「頭金なし+総額を見ない」の組み合わせです。
頭金を入れなくても、総額と満期の設計さえできていれば問題は起きません。
Q. 残クレの金利は高い?
金利は残価部分にもかかります。そのため通常のローンより支払総額が大きく見えることがあります。
契約前に「金利を含めた実際の総支払額」を必ずディーラーに提示してもらってください。
Q. 結局、現金一括やローンと比べてどっちが得?
これは単純比較できるものではありません。資金計画・用途によって答えが変わります。
現金・ローン・残クレ・カーリースの総額をフラットに比較したい方は、カーリースは損?現金・ローン・リースの総額を整備士が正直比較で整理しています。
Q. 残クレを途中で解約したくなったらどうなる?
多くの場合、残りの支払いの一括請求や違約金が発生します。契約書ごとに条件が異なります。
転勤や収入減など事情が変わる可能性がある方は、契約前に途中解約の条件を必ず確認してください。
まとめ|煽りに答えはない。総額・満期・年数・解約・審査の5つの数字にはある
- 「残クレ=貧乏人」は仕組みへの批判ではなく、理解せず契約する人への批判
- アルファードはリセールが高いからこそ残クレと相性がいい
- 年収400万円台でも、頭金と年数の設計次第で無理のない契約ができる
- 危険なのは「総額」「満期設計」「走行距離」「途中解約」「審査」の5つだけ
- 残価保証は条件付き。大事に乗って条件内に収めれば怖くない
他人の煽りであなたの家計は変わりません。変えるのは契約内容の理解だけです。総額・満期・年数・解約・審査、この5つを確認できていれば、残クレのアルファード(ヴェルファイア)は堂々と乗っていい車です。
それでも「審査や精算のことを考えると、やっぱり不安が残る」と感じたなら、無理に残クレを選ぶ必要はありません。同じアルファードに、精算の心配なく乗る方法もあります。オリコで乗ーるの無料仮審査 で、あなたの条件だとどのくらいの月額になるか、まず見てみてください。審査結果を見てから決めても、遅くありません。
参考資料・確認日
- トヨタ自動車「残価設定型プラン」(2026年7月23日確認)
- トヨタ自動車「支払いプランかんたん比較」(2026年7月23日確認)


コメント